
「30代の薬剤師って、実際どれくらい稼いでいるんだろう?」
「年収600万円あれば、子ども2人を育てながら余裕のある生活ができる?」
「薬剤師の家庭って、毎月いくら貯金しているんだろう?」
同じようなことを、一度は考えたことがある人も多いのではないでしょうか。
求人サイトを見れば薬剤師の年収はある程度分かります。でも、年収だけでは実際の生活がどれくらい楽なのかは分かりません。
住宅ローンはいくらなのか。
子どもにどれくらいお金がかかるのか。
毎月いくら使って、いくら貯めているのか。
そして、年収650万円の薬剤師は、実際にどんな生活をしているのか。
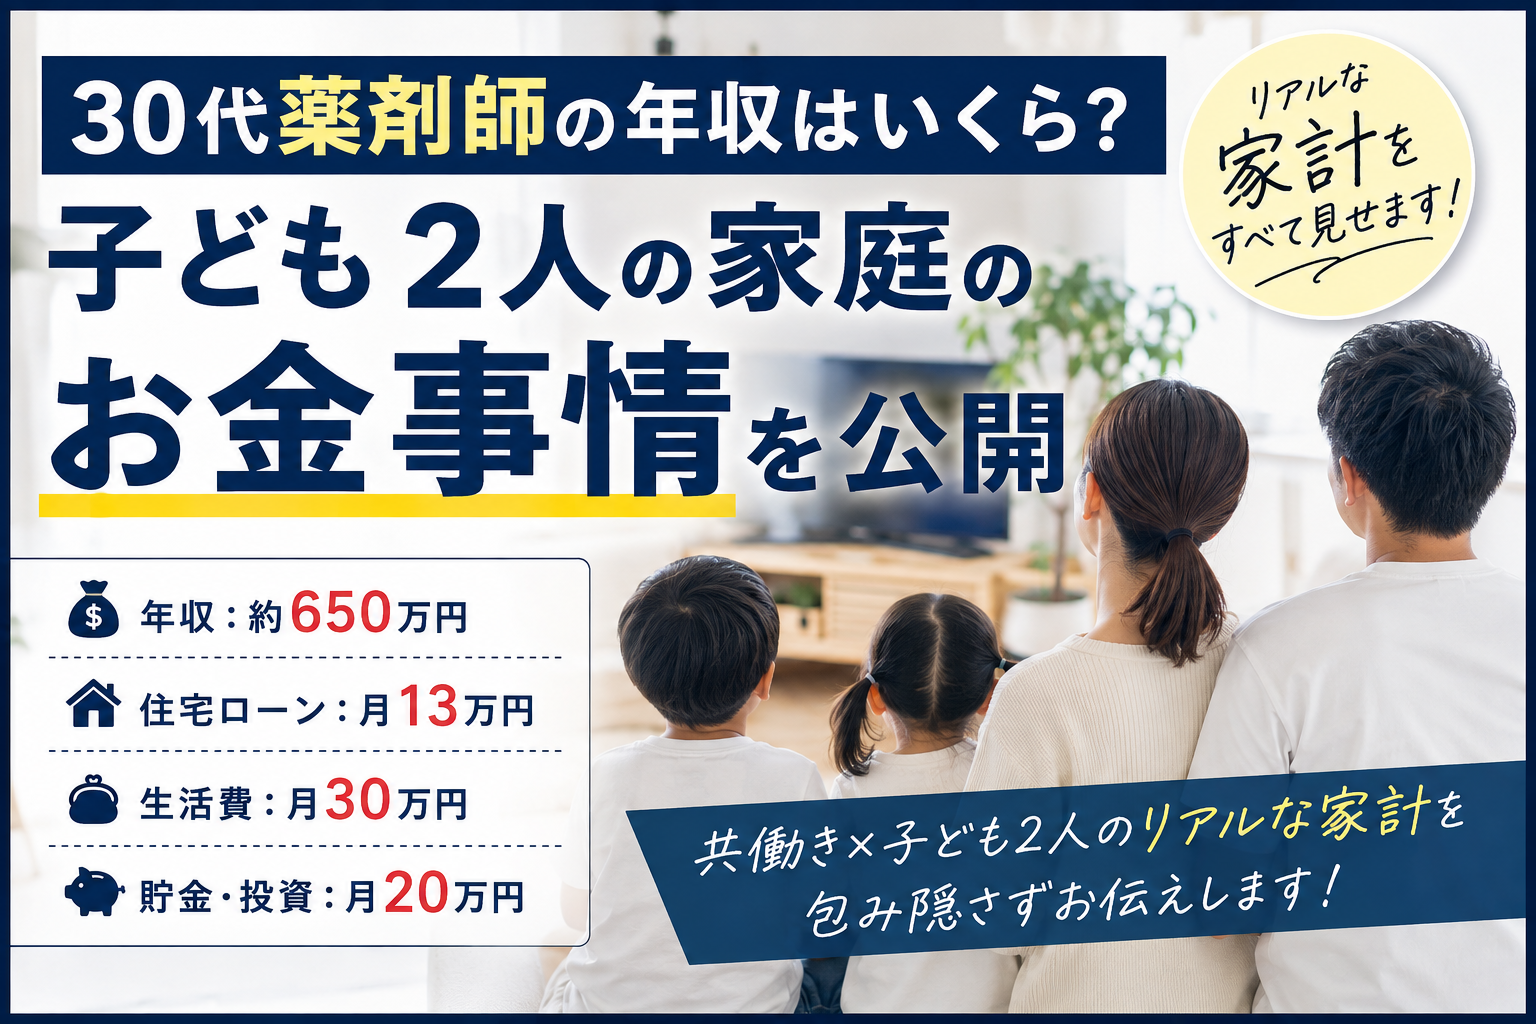
この記事では、30代で2人の子どもを育てながら薬剤師として働いている私が、我が家のリアルなお金事情を公開します。
もちろん、家庭によって住宅費や生活費、教育方針などは違います。そのため、これが「30代薬剤師家庭の正解」というわけではありません。
あくまで、**「年収650万円の薬剤師+共働き+子ども2人の家庭では、こんな感じでお金が動いている」**という一例として読んでもらえればと思います。
私は30代薬剤師、年収は約650万円です
まず、この記事で公開する私自身について簡単に紹介します。
私は30代のワーパパ薬剤師です。
これまで製薬会社のMR、調剤薬局などを経験し、現在はドラッグストアに併設された調剤薬局で薬剤師として働いています。
現在の年収は約650万円です。
そして、妻も働いている共働き家庭です。
妻はMRとして働いています。
子どもは2人。
つまり、我が家は、
- 30代夫婦
- 共働き
- 子ども2人
- 私は薬剤師
- 妻はMR
- 私の年収は約650万円
という家庭です。
薬剤師というと、「資格職だからかなり余裕のある生活をしているのでは?」と思われることもあります。
確かに、薬剤師は一般的な会社員と比較すると、資格を活かして安定した収入を得やすい仕事だと思います。
一方で、子どもが2人いて住宅ローンもあり、毎日の生活をしていると、「薬剤師だからお金に困らない」というほど単純な話でもありません。
年収が650万円あっても、住宅費や生活費、子どものためのお金などを考えると、それなりにお金は出ていきます。
だからこそ、今回は年収だけではなく、実際の支出まで公開してみようと思います。
年収650万円でも「自由に使えるお金」は意外と少ない
「年収650万円」と聞くと、かなり余裕がありそうに感じるかもしれません。
私自身も独身時代や子どもがいなかった頃であれば、「650万円あれば結構余裕がある」と考えていたと思います。
でも、結婚して子どもが生まれ、住宅を購入すると感覚が変わりました。
年収はあくまで「1年間に会社から支給される給与の総額」です。
そこから税金や社会保険料などが引かれます。
さらに、手取りとして入ってきたお金から、
- 住宅ローン
- 食費
- 光熱費
- 通信費
- 日用品
- 子どもにかかる費用
- 車関係
- 保険
- レジャー
- そして貯金や投資。
こうしたものを支払っていきます。
つまり、年収650万円=650万円を自由に使えるわけではありません。
むしろ子育て世帯になると、「年収」よりも「毎月いくら残るのか」「どれくらいの固定費があるのか」のほうが、生活の余裕を大きく左右するようになりました。
我が家の住宅ローンは月13万円
我が家の大きな固定費のひとつが住宅ローンです。
現在、住宅ローンは月13万円ほどです。
年間にすると、
13万円 × 12か月=156万円
になります。
これだけで年間156万円。
もちろん住宅ローンだけで生活しているわけではないので、実際には住宅に関する支出はさらにあります。
住宅を購入すると、「家賃を払わなくていいから楽になる」と考える人もいると思います。
ただ、実際に家を持ってみると、
- 住宅ローン
- 固定資産税
- 火災・地震保険
- 修繕費
- 家具・家電
- メンテナンス費用
など、住宅にはさまざまなお金がかかります。
そのため、子ども2人を育てながら住宅ローンを返済していく場合、住宅費をどこまで抑えられるかは家計にかなり大きな影響を与えると感じています。
特に住宅ローンは一度組むと、簡単には変更できません。
転職を考えるときにも、「年収がいくら上がるか」だけではなく、「毎月の住宅ローンを無理なく払い続けられるか」という視点も重要です。
我が家の生活費は月30万円ほど
住宅ローンとは別に、我が家の生活費は月30万円ほどです。
ここでいう生活費は、日々の生活に必要なお金をまとめたものです。
食費や日用品、光熱費、通信費、子どもにかかる費用など、家庭生活を維持するために必要なお金が中心です。
30万円という金額を見て、
「多い」
「少ない」
「うちと同じくらい」
など、いろいろな感想があると思います。
でも、こういうところが他人の家計を見たくなる面白いところだと思います。
同じ30代でも、
子どもがいるかどうか。
持ち家か賃貸か。
車を持っているか。
外食が多いか。
旅行に行くか。
子どもの習い事にどれくらいお金をかけるか。
によって、家計は大きく変わります。
だから「30代の生活費は○万円」と一括りにするのは難しい。
我が家の場合は、住宅ローン13万円+生活費約30万円なので、毎月かなりまとまった金額が生活に必要になります。
それでも、共働きであることは家計にとって大きなメリットです。
私だけの収入で全てを賄うのではなく、夫婦それぞれが働いて家庭を支えています。
毎月20万円ほどを貯金・投資に回しています
そして、我が家がお金について意識していることのひとつが、毎月の貯金・投資です。
現在、毎月20万円ほどを貯金・投資に回しています。
年間にすると、
20万円 × 12か月=240万円
です。
もちろん毎月必ず完全に240万円ペースで資産が増えるわけではありません。
投資をしているため、相場によって資産額は増えたり減ったりします。
それでも、「余ったお金を貯金する」という考え方ではなく、最初から貯金・投資に回すお金を確保することを意識しています。
これは子どもが生まれてから、より強く考えるようになりました。
独身の頃なら、余ったお金で旅行したり、欲しいものを買ったりしても、自分自身が納得していれば問題ありません。
でも、子どもが2人いると話が変わります。
- 将来の教育費
- 家の修繕
- 車の買い替え
- 家族旅行
- 老後資金
そして、もし何かあったときのための生活防衛資金。
こうした将来のお金を考えると、「今全部使ってしまおう」とはなかなか思えません。
だからといって、節約ばかりして今の生活を楽しめないのも違うと思っています。
今の家族との時間を楽しみながら、将来のためのお金も準備する。
我が家では、そのバランスを意識しています。
薬剤師は年収650万円あれば裕福なのか?
ここは、薬剤師を目指している人や、転職を考えている薬剤師には特に伝えたいところです。
「薬剤師=高収入」
というイメージを持っている人もいると思います。
確かに、薬剤師は資格を活かして安定した収入を得られる仕事です。
30代で年収650万円というのも、薬剤師として考えれば決して低い金額ではありません。
ただ、年収だけで生活の豊かさを判断するのは難しいと感じます。
例えば、年収650万円でも住宅ローンが月13万円ある家庭と、住宅費が月5万円程度の家庭では、自由に使えるお金が大きく違います。
さらに子どもが2人いる家庭と、子どもがいない家庭でも支出は変わります。
そして何より、働く時間も重要です。
私は以前、仕事が終わる時間が遅く、帰宅が21時頃になることもありました。
その頃は、年収だけを見れば悪くない仕事だったとしても、家に帰ったときには子どもとの時間がほとんど残っていませんでした。
子どもが生まれてから、
「このまま仕事だけを優先した生活でいいのかな?」
と考えるようになりました。
そこで転職を経験し、現在は以前より早く帰宅できる働き方になっています。
この経験から、今では**「年収をいくらもらえるか」だけではなく、「その年収をどんな働き方で得るのか」も非常に重要**だと思っています。
30代の薬剤師は「年収」と「家族との時間」のバランスが大切
20代の頃は、多少仕事が忙しくても、
「経験を積みたい」
「給料を上げたい」
「キャリアを作りたい」
という気持ちが強い人も多いと思います。
私自身もそうでした。
でも、30代になって子どもができると、仕事に対する価値観が少しずつ変わってきます。
もちろん年収は大切です。
お金がなければ、家族にやりたいことをしてあげることもできません。
旅行にも行けない。
子どもの教育にもお金がかかる。
住宅ローンもある。
将来への備えも必要です。
だから「年収なんてどうでもいい」とは思いません。
むしろ、家族を守るためにも、ある程度の収入は必要です。
ただし、
「年収を上げるためなら、家族との時間を全部削っていいのか?」
と考えると、私はそうではないと思うようになりました。
私の場合、以前は21時頃に帰宅することもありました。
今は以前より早く帰れるようになり、子どもと過ごせる時間が増えました。
この変化は、単純な年収の増減だけでは測れません。
子どもが小さい時期は、あとから取り戻せません。
だから私は、30代の子育て薬剤師には、
「年収」
「勤務時間」
「休日」
「通勤時間」
「職場のストレス」
「家族との時間」
を全部含めて、自分にとっての「働きやすさ」を考えてほしいと思っています。
30代薬剤師の家庭は、どれくらい貯金すればいい?
これは非常によく聞かれる疑問だと思います。
ただ、正直なところ「毎月○万円貯金すれば正解」というものはありません。
年収も違えば、家族構成も違います。
住宅ローンがある人もいれば、賃貸の人もいます。
子どもの教育方針も違います。
車が必要な地域もあれば、車がなくても生活できる地域もあります。
だからこそ、他人の貯金額をそのまま真似する必要はないと思っています。
大切なのは、
「自分の家庭は、毎月いくらなら無理なく将来に回せるのか」
を把握することです。
我が家の場合は、毎月20万円ほどを貯金・投資に回しています。
これも、「毎月20万円貯めるべき」という話ではありません。
我が家の場合は、共働きで収入が2本あること、現在の生活費を把握していること、将来に備えたいという考えがあることから、このくらいの金額を目安にしています。
逆に、毎月20万円を貯めるために、家族旅行を一切しない、外食を一切しない、子どもとの遊びにもお金を使わない、という生活をしたいわけではありません。
貯めること自体が目的にならないようにする。
これも、子育て世帯のお金との付き合い方として大切だと思っています。
他の30代薬剤師家庭と比べてみることも大切
今回、私が自分の家計を公開しようと思った理由のひとつが、
「他の家庭のお金事情って、やっぱり気になるよね」
と思ったからです。
私自身も他人の年収や貯金額、住宅ローン、投資額などは気になります。
「同じくらいの年齢の人はどれくらい稼いでいるんだろう?」
「みんな毎月いくら使っているんだろう?」
「子ども2人いたら、どれくらいお金がかかるんだろう?」
と考えることがあります。
ただ、ここで気をつけたいのは、他人と比べすぎないことです。
SNSなどを見ていると、
「年収1000万円」
「資産5000万円」
「毎月30万円投資」
など、すごい数字がたくさん出てきます。
それを見ると、
「自分は全然足りない」
と思ってしまうことがあります。
でも、それぞれ家庭環境が違います。
親からの援助があるかもしれない。
住宅費が違うかもしれない。
子どもの人数が違うかもしれない。
夫婦の収入が違うかもしれない。
大切なのは、他人の数字を見て落ち込むことではありません。
「自分の家庭はどうしたいのか?」を考えるための材料として使うことだと思います。
まとめ|30代薬剤師は「年収」だけで人生を決めなくていい
今回は、30代薬剤師である私自身の家庭のお金事情を公開しました。
改めてまとめると、
- 私は30代薬剤師
- 年収は約650万円
- 妻も働く共働き家庭
- 妻はMR
- 子どもは2人
- 住宅ローンは月13万円
- 生活費は月30万円ほど
- 貯金・投資に毎月20万円ほど
という家庭です。
数字だけを見ると、
「年収650万円なら余裕があるじゃん」
と思う人もいるかもしれません。
逆に、
「住宅ローン13万円で子ども2人なら大変そう」
と思う人もいるでしょう。
どちらも間違いではないと思います。
家庭によって、お金の使い方も価値観も違うからです。
私がこの記事で一番伝えたかったのは、薬剤師の年収だけを見て働き方を決めないでほしいということです。
30代になり、子どもが生まれると、仕事に求めるものは変わってきます。
年収650万円なのか、700万円なのか、800万円なのか。
もちろん大切です。
でも、それと同じくらい、
「何時に帰れるのか」
「土日は休めるのか」
「子どもと夕食を食べられるのか」
「仕事のストレスはどれくらいなのか」
「家族との時間を確保できるのか」
も大切です。
私自身、以前は21時頃に帰宅することもありました。
そこから働き方を変え、今は以前より家族との時間を確保できるようになりました。
振り返ってみると、あのとき転職を考えて本当によかったと思っています。
だから、もし今、
「給料は悪くないけど、家に帰るのが遅い」
「子どもと過ごす時間がない」
「このまま今の働き方を続けていいのか分からない」
と感じている30代薬剤師の方がいるなら、一度立ち止まって考えてみてほしいです。
今の年収を維持しながら、もっと家族との時間を増やせる職場はないのか。
あるいは、
多少年収が下がっても、家族と過ごす時間を増やしたほうが自分にとって幸せなのか。
転職は「年収を上げるためだけのもの」ではありません。
私は、自分と家族が納得できる働き方を探すための手段だと思っています。
このブログでは、30代・子育て中の薬剤師である私自身の経験をもとに、年収やお金だけではなく、転職、働き方、子育てとの両立についてもリアルに発信していきます。
他の薬剤師家庭のお金事情が気になる人も、
「今の働き方を変えたいけど、どうしたらいいか分からない」
という人も、ぜひ他の記事も読んでみてください。
あなたにとって「年収」と「家族との時間」のちょうどいいバランスを、一緒に考えていきましょう。


コメント